住宅ローンの選び方
03住宅ローンの選び方
資金計画で最初に行うことが『住宅ローン選び』です。
ですので、まずは住宅ローンについて考えてみましょう。
住宅ローンで借り入れする金額を決める際、
1.金利タイプ
2.返済期間
3.月々返済額
この3つをもとに決めていきます。
住宅ローン3タイプ
変動金利
現在もっとも金利が低く、月々の支払いを抑えやすいのがメリット 市場の動向によって金利が変わるため、将来の返済総額が読めないリスクがある 金利は半年ごとに見直され、返済額は5年間変わらず「元金と利息の割合」が変化
固定金利選択型金利
最初の数年間だけ金利が固定されるタイプ 3年・5年・10年固定などがあり、期間が短いほど金利は低め 固定期間中は返済額が変わらないが、期間終了後は金利が上がる、もしくは変動金利に切り替わるのが一般的 将来借り換えを検討しても、健康状態によっては借り換えできない可能性がある
固定金利
借入時から完済まで金利と返済額が変わらない 将来の不安が少なく、安心感を最優先したい方におすすめ 変動金利や固定金利選択型に比べると金利が高め・初期費用も多くかかる傾向代表的な商品に「フラット35」があり、商品内容によっては
・つなぎ融資の費用
・団体信用生命保険料が別途必要
など、追加コストも考慮しておく必要があります。
返済期間
返済期間は「5年単位」で決める必要はありません
多くの方が 「返済期間は5年単位でしか決められない」 と勘違いされています。一般的に返済期間は最長35年(フラット50などもありますが、ここでは割愛します)ですが、自分の希望する年数で自由に設定できます。
- 24年
- 28年
- 31年
- 35年
フラット35とは?
フラット35とは、民間の金融機関と住宅金融支援機構が提携して提供する、最長35年の全期間固定金利型住宅ローンです。 借入時に決まった金利が返済終了まで変わらないため、将来の金利上昇を心配せず、長期的な返済計画を立てやすいことが特徴です。
また「フラット35」という名前から、「35年返済しか選べない」と思われている方も多いですが、これも誤解です。 返済期間は、年齢・職業・ライフプラン などを踏まえて無理のない期間を設定することが大切です。 ただし、短くしすぎると借入できる金額も少なくなりますので、総予算とのバランスを見ながら決めることが重要です。
月々返済額
「月々いくら払えるか?」をどう考えるか。ここで一度、考えてみてください。あなたは、毎月いくらなら無理なく返済できそうですか?
・今の家賃と同じくらい
・家賃+1万円くらい
・家賃+2万円くらい
・せっかくなら、もう少し余裕を見たい
など、それぞれ考えがあるかと思いますが、正解があるわけではありません。
大切なのは「何を基準に決めるか」 です。
返済額の基準ポイント
①住居費を整理する
今の住まいの費用と、これからの住まいの費用をそれぞれ整理しておきましょう。
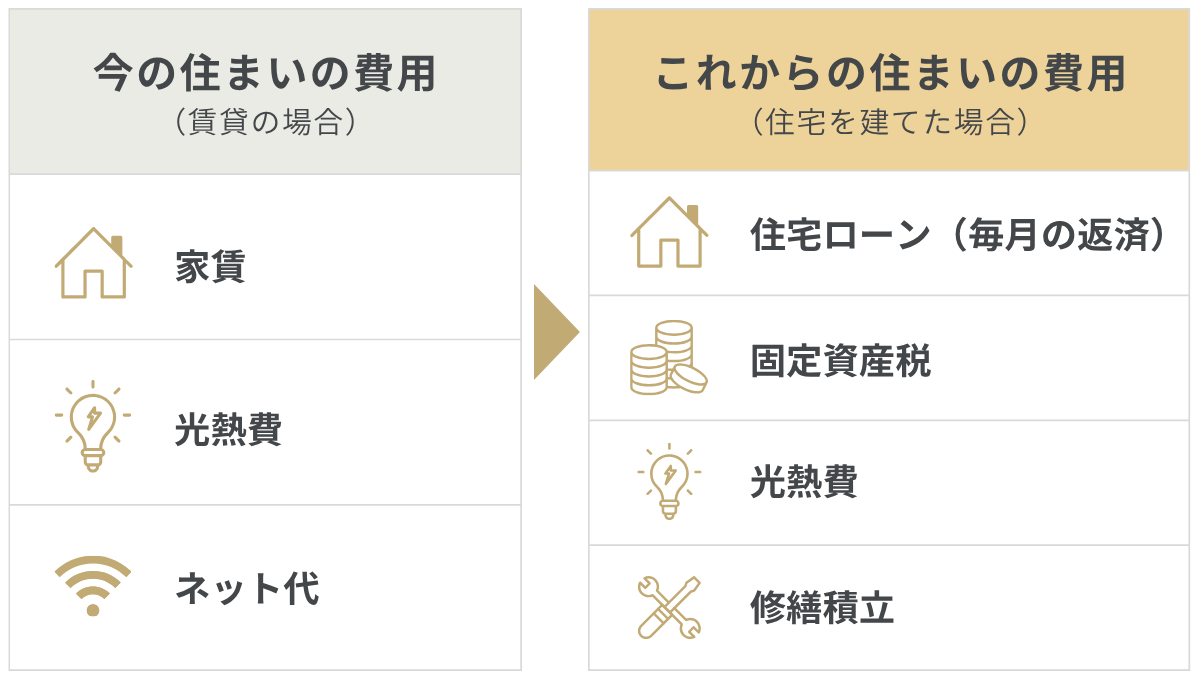
今、賃貸にお住まいの方は、家賃や光熱費(電気・ガス・水道)、ネット代といったものが、毎月の住居費になっています。
家を建てると家賃が住宅ローンに代わり、固定資産税が新たにかかるようになります。また、家が広くなれば光熱費が増える可能性もあります。20~30年後の修繕に備えたメンテナンス費用の積立も考えておきたいところです。
つまり、「今と同じ感覚」で返済額を決めてしまうのは実は少し危険です。今の住居費とこれからの住居費を洗い出し、しっかり整理しておきましょう。②保険の見直し
住宅ローンを組む際に、「保険の見直し」も同時にやるべきです。
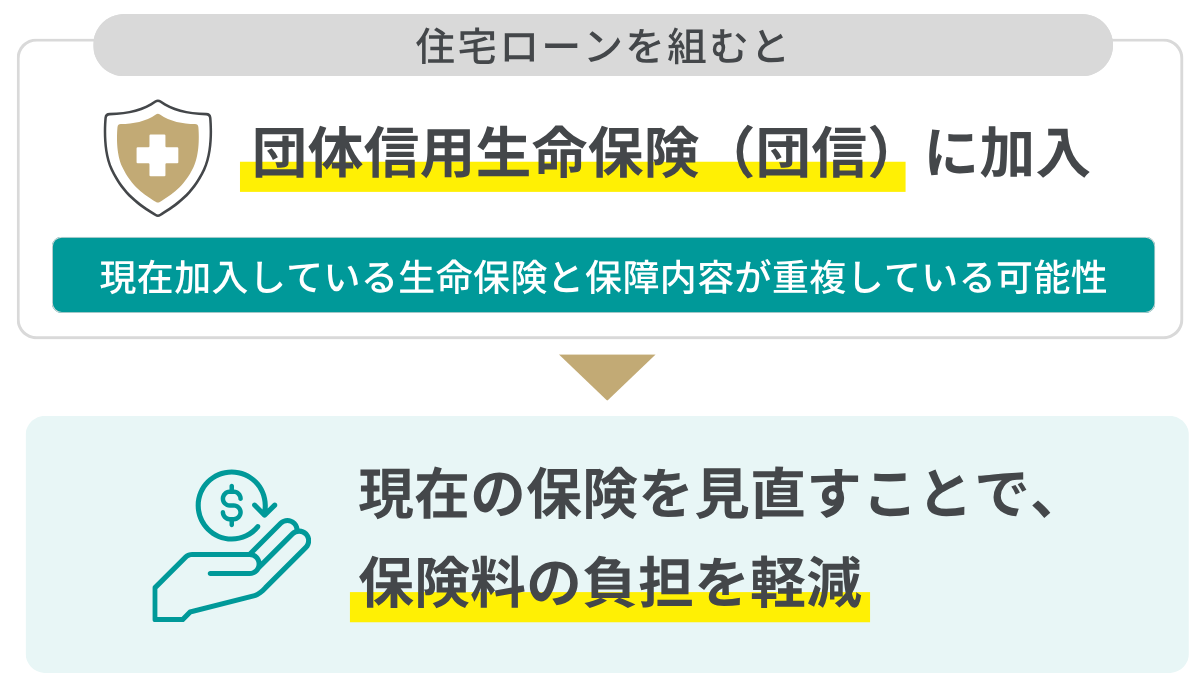
住宅ローンを組むと、団体信用生命保険(団信) に加入することになります。 これは万が一のことがあった場合、住宅ローン残高が保険で完済される という、とても大きな保障です。つまり、今まで加入していた生命保険と保障内容が重複しているケースも非常に多いんですね。
実際、保障はほとんど変えずに毎月の保険料が1〜2万円下がったというケースも珍しくありません。 その浮いた分を、固定資産税の支払いや修繕費の積立に回せば、家計はぐっと安定します。
住宅ローンは、以上のことを踏まえた上で選ぶようにしていただくのがおすすめです。
そして、そこから逆算された借入金額に負担出来る自己資金を加算した合計金額が、あなたにとってのベストな全体予算というわけです。